Assurance auto : les garanties vraiment utiles
Comparaison des garanties optionnelles selon l'usage réel du véhicule et le profil du conducteur.
Publié le
6 min de lecture
4,6sur 5725 votes
- 7,9Klecteurs
- 11en ce moment
- 268partages
8 octobre 2026
Le choix d’une assurance auto ne se résume pas à comparer une cotisation mensuelle. Une formule peu chère peut laisser à votre charge une partie importante des dommages, tandis qu’une couverture très complète peut être disproportionnée pour une voiture ancienne ou rarement utilisée. La bonne méthode consiste à partir de votre usage réel : valeur du véhicule, kilométrage, trajets quotidiens, lieu de stationnement, conducteurs autorisés et capacité à absorber une dépense imprévue.
Commencer par la garantie obligatoire
En France, la responsabilité civile constitue le minimum obligatoire pour un véhicule terrestre à moteur destiné à circuler. Elle indemnise les dommages causés aux autres personnes, véhicules ou biens, mais ne couvre pas les blessures du conducteur responsable ni les dégâts subis par sa propre voiture. Le détail de cette obligation est présenté par le site officiel Service-Public.fr.
La garantie au tiers convient souvent à une voiture ancienne dont la valeur de remplacement est limitée, surtout si vous acceptez de financer vous-même les réparations de votre véhicule. Elle peut aussi être cohérente pour une seconde voiture peu utilisée. En revanche, elle devient risquée si le véhicule reste indispensable pour travailler, si son remplacement serait difficile ou si sa valeur demeure élevée.
Les garanties qui protègent le conducteur
La garantie du conducteur
La garantie du conducteur est l’une des options les plus importantes à examiner. Après un accident dont vous êtes responsable, la responsabilité civile protège les tiers, pas vous-même. La garantie du conducteur peut prévoir une indemnisation en cas de blessures, d’invalidité ou de décès, selon les conditions, les plafonds et le mode de calcul indiqués au contrat. Vérifiez notamment le seuil d’intervention, les exclusions, la prise en compte des pertes de revenus et le montant maximal indemnisable.
Cette protection mérite une attention particulière pour les conducteurs qui transportent régulièrement des passagers, utilisent leur voiture pour travailler ou ne disposent pas d’une couverture personnelle équivalente. Elle ne doit pas être confondue avec la protection juridique : la première vise les conséquences corporelles de l’accident, la seconde aide principalement à défendre vos intérêts dans certains litiges.
Adapter la couverture à la valeur du véhicule
Pour une voiture récente, financée à crédit ou encore recherchée sur le marché de l’occasion, la formule intermédiaire peut être pertinente. Elle associe généralement la responsabilité civile à des garanties ciblées comme le vol, l’incendie, le bris de glace et parfois les événements climatiques. Son intérêt dépend toutefois des franchises, des exclusions et du niveau d’indemnisation prévu en cas de destruction.
Vol, incendie et événements extérieurs
La garantie vol est utile si le véhicule est attractif, stationné dans la rue, garé dans une zone exposée ou équipé d’accessoires coûteux. Il faut lire les conditions relatives au stationnement, aux clés, aux systèmes antivol et aux preuves demandées. La garantie peut aussi couvrir une tentative de vol ou certaines dégradations, mais l’étendue exacte varie selon le contrat. En cas de vol, Service-Public.fr recommande notamment de porter plainte et de déclarer rapidement le sinistre à l’assureur.
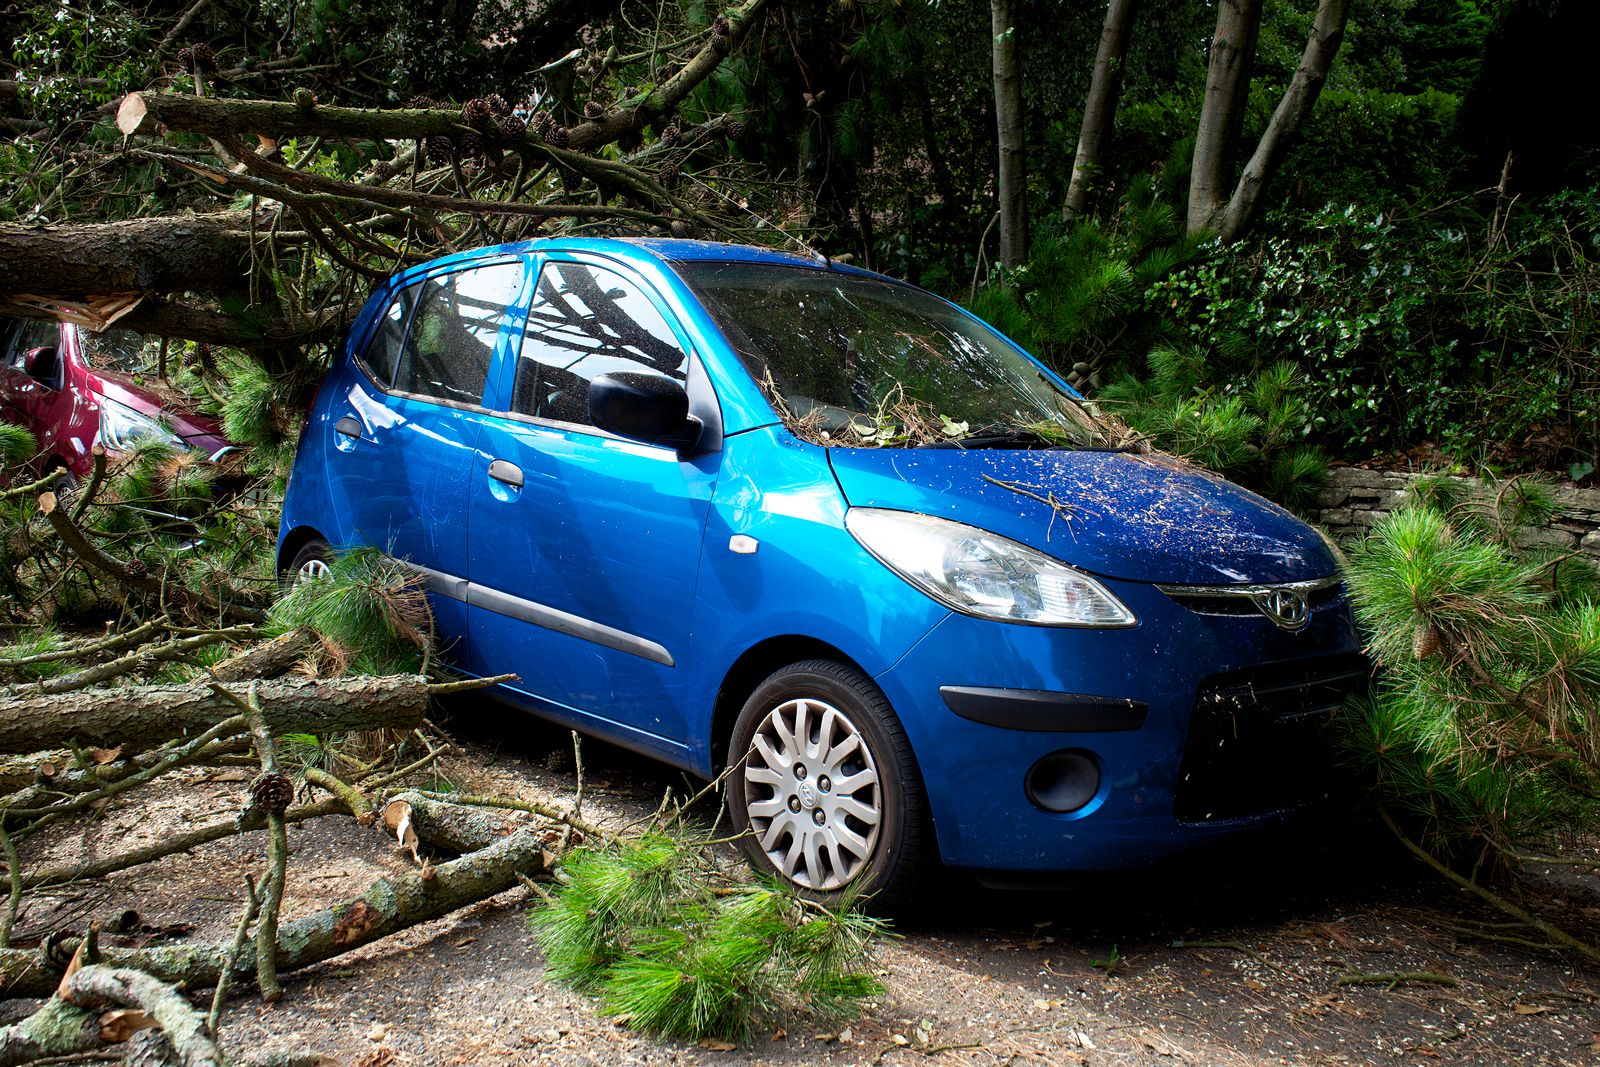
La garantie incendie peut être intéressante pour une voiture récente ou difficile à remplacer. Elle intervient généralement lorsque le véhicule est détruit ou endommagé par un incendie, sous réserve des circonstances couvertes. Les événements naturels, les actes de vandalisme et les catastrophes naturelles peuvent relever de garanties différentes : ne supposez pas qu’une formule dite « intermédiaire » couvre automatiquement toutes ces situations.
Bris de glace
À lire aussi
La garantie bris de glace est souvent utile lorsque le véhicule roule fréquemment, emprunte des routes exposées aux projections ou possède un pare-brise équipé de capteurs et de caméras. Avant de souscrire, regardez les éléments couverts : pare-brise, vitres latérales, lunette arrière, toit vitré ou optiques. Contrôlez aussi la franchise, le réseau de réparateurs agréés et l’éventuelle incidence d’un remplacement sur les équipements d’aide à la conduite.
Dommages tous accidents
La garantie dommages tous accidents, parfois appelée tous risques, couvre plus largement les dégâts subis par votre voiture, y compris lorsque vous êtes responsable ou lorsqu’aucun tiers n’est identifié, sous réserve des exclusions contractuelles. Elle est généralement cohérente pour un véhicule récent, de valeur importante ou indispensable au quotidien. Elle peut devenir moins intéressante lorsque la valeur du véhicule baisse fortement : comparez alors la cotisation annuelle, la franchise et l’indemnité maximale envisageable.
Ne choisissez pas une formule uniquement à partir de son intitulé. Deux contrats « tous risques » peuvent prévoir des franchises, exclusions, plafonds et méthodes d’indemnisation très différents. Examinez la valeur retenue par l’expert, la valeur à neuf éventuelle, la vétusté appliquée, le délai de remboursement et les conditions concernant les accessoires. Demandez également si le véhicule de remplacement est inclus, pendant combien de temps et dans quelles circonstances.
Les garanties de service à ne pas négliger
Assistance
L’assistance est particulièrement utile pour les automobilistes qui voyagent loin de leur domicile, prennent régulièrement l’autoroute ou dépendent de leur voiture pour aller travailler. Elle peut organiser le dépannage ou le remorquage après une panne ou un accident, et parfois prévoir un véhicule de remplacement, un hébergement ou le retour des passagers. La principale question à vérifier est la franchise kilométrique : certaines prestations ne commencent qu’à une distance donnée du domicile. France Assureurs recommande aussi de contrôler les pays couverts et les services inclus.
Protection juridique
La protection juridique peut aider à obtenir des informations, engager un recours ou prendre en charge certains frais d’avocat et d’expertise dans les limites prévues. Elle est utile après un accident contesté, un désaccord sur les responsabilités ou un litige avec un réparateur. Vérifiez le plafond de prise en charge, les domaines couverts, les délais de carence, les seuils d’intervention et la liberté de choisir votre avocat. Cette garantie peut déjà exister dans une assurance habitation ou dans un contrat autonome : évitez les doublons en comparant les notices.
Tenir compte des conducteurs et de l’usage
Les garanties liées au véhicule ne doivent pas faire oublier les conducteurs et les usages déclarés. Si plusieurs personnes conduisent, si un jeune conducteur utilise régulièrement la voiture, si vous prêtez le véhicule ou si vous l’utilisez pour des déplacements professionnels, signalez-le à l’assureur. Une information inexacte peut modifier l’indemnisation ou entraîner l’application de restrictions prévues au contrat. Le prêt occasionnel n’a pas nécessairement les mêmes conséquences que l’usage habituel par un conducteur non déclaré.
Une méthode simple pour comparer
Pour comparer efficacement, établissez trois scénarios. Pour une voiture ancienne et peu utilisée, privilégiez la responsabilité civile, une bonne garantie du conducteur et une assistance adaptée, puis ajoutez le bris de glace si son coût est raisonnable. Pour une voiture intermédiaire stationnée dans la rue, étudiez le vol, l’incendie, le vandalisme, le bris de glace et les franchises. Pour une voiture récente ou financée, comparez une formule tous risques avec une indemnisation renforcée, une assistance sans franchise kilométrique excessive et un véhicule de remplacement.
Enfin, relisez chaque année les montants garantis et la valeur réelle du véhicule. Un changement de domicile, de kilométrage, de stationnement, de profession ou de conducteur peut modifier la couverture pertinente. Demandez plusieurs devis présentant les mêmes garanties, puis comparez les exclusions et les franchises ligne par ligne. Au 8 octobre 2026, la règle pratique reste simple : assurer correctement les dommages que vous ne pourriez pas payer, et éviter les options dont la protection recoupe déjà un autre contrat.
L’auteur
Conseillère en assurance et démarches
Je teste moi-même ce que je recommande. Ma spécialité : assurance auto et formalités administratives.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5725 votes
Commentaires
Soyez le premier à réagir.